来源:慧保天下
“平安人寿”“33亿元收购”“五星级酒店”“毗邻协和、故宫”“超高端养老社区”“准入门槛1888万元”……
当上述关键词串联在一起,就构成了这两天保险市场最受瞩目的传闻之一:传平安人寿以33亿元价格收购了北京励骏酒店,用于打造高端康养服务设施。
面对这条未经证实的传闻,业外人士看到的是超高净值客户的奢华养老生活,一家知名五星级酒店的沉沦,平安人寿的“财大气粗”,而业内人士看到的,是险企在“保险+康养服务”方面的策略差异化,平安人寿以超高准入门槛,顶尖医疗资源,锚定“超高净值客户”,相对于其他同业主要瞄准城市中产、一般高净值客户,其无疑是在对高净值客户进一步分层,在竞争白热化的保险市场,打出不一样的旗号。
01
平安人寿33亿元收购五星级酒店传闻引关注,“城芯享老”策略将落地北京
元股证券:ygzq.hk近日,北京市东城区住建委在官网发布《关于东城区政协第十五届第五次会议第028号提案的答复意见(A类)》提到“引入平安人寿实施励骏酒店项目,打造高端康养服务设施”,引发市场高度关注,此后“约33亿元成交”“入住门槛1888万元保费”的说法广泛流传。
不过上述信息均未得到证实,目前,励骏酒店官网的房间预订界面已无法访问,各酒店预订平台也已不再支持预订该酒店客房,而披露上述答复意见的网页也已无法访问,平安人寿与励骏酒店双方也未就此次交易内容发布正式公告。
仅在该内容引发关注后,平安人寿回应称,公司持续深化“保险+高品质康养社区”模式,坚持“城芯享老” 定位,深耕核心城市的核心定位,打造高品质社区项目,为长者提供有温度的康养服务。
实际上,平安自2021年就已经开始了“城芯”高端养老社区的布局,打造出“臻颐年”品牌,锚定“城芯享老”差异化赛道,深耕城市核心地段、布局15分钟康养生活圈,且从那时就以“入住门槛1000万”的超高端定位,引发了业界的高度关注。
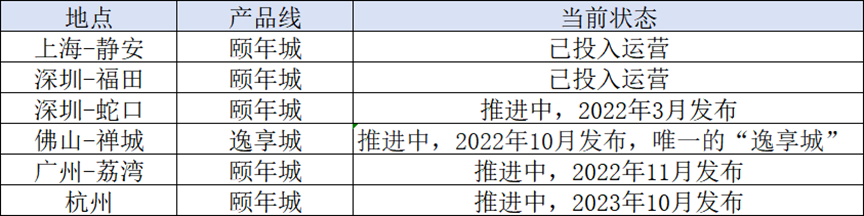
截至2026年9月末,其高端养老社区已落地5个城市、共计6个项目,并分化出“逸享城”和“颐年城”两个子品牌,对应两种档次的养老社区。其中,“逸享城”主要布局佛山、武汉、苏州等新一线城市;“颐年城”则对应平安的“城芯享老”定位,选址一线城市核心城区。
其中,“颐年城”所承接的客户,主要是超高净值人群。入住门槛是成为V1级别臻享会员,需缴纳保费1888万元;V2、V3级别则需缴纳更多。“逸享城”门槛略低,但也高达“588万元”。
此次,平安的超高端养老社区项目再次引发市场高度关注,与其牵涉的各种要素有关。

知名五星级酒店停业——励骏酒店毗邻紫禁城,坐落于王府井商圈,2008年正式开业,是北京奥运会期间奥组委指定的两家用于接待国际贵宾的五星级酒店之一。开业十八年间,励骏酒店还曾承接中非合作论坛、“一带一路”高峰论坛等众多重大外事活动的接待任务。
配资杠杆申请最顶尖的医疗资源——励骏酒店毗邻两道被戏称为全北京“最难进”的门:第一道是去协和医院看病的“门”,第二道则是去故宫参观的“门”,前者对于一家高端养老社区尤为关键,因为养老核心要素就是医疗资源。此前业界也曾有消息传出,中国平安或将在康养社区领域与协和医院展开战略合作。尽管目前尚无公开信息证实双方已就这一康养项目达成正式合作,但励骏酒店与协和东单院区“一街之隔”的物理距离,已经形成对顶级公立医疗资源的卡位。
超高的定价——“颐年城”1888万元保费的准入门槛,令很多消费者咋舌。
02
高净值客户再分层:平安布局晚、定位高,“超高端”锚定差异化
近年来,不少保险公司都在积极布局“保险+康养服务”,看重的正是人口老龄化之下,社会对于优质养老资源的需求井喷,以及康养服务资源对于负债端业务的显著促进作用。
中国平安在2025年年报中明确提到,医疗养老生态有效推动客户加保率及件均保费提升:2025年,使用医养服务的客户加保率提升4个百分点;医疗健康权益客户寿险新单件均提升至1.5倍;居家养老权益客户寿险新单件均提升至5.2倍;高品质养老权益客户寿险新单件均提升至23.4倍。
为了布局康养服务,增加对于客户的吸引力,近年来国内诸多险企投入大量精力,逐渐形成了轻资产、轻重结合、重资产等多种经营模式,覆盖居家养老、社区养老、旅居养老、机构养老等各种服务形态。
相对于其他一些头部险企,平安在“康养服务”方面的探索并不晚,但重点发力机构养老已经是2021年,在时间上,并不占优势。
彼时,业内已经相当内卷,高端养老社区层出不穷,城心养老的概念也已经为大家保险集团率先推出,在这种局面下,平安养老社区定位于“超高端”+“城芯”,无疑是在激烈的竞争中,锚定了一个差异化的身位。
从营销策略上来看,平安“臻颐年”超高端的定位是成功的,当其他险企的养老社区仍定位于城市中产、一般高净值客户,准入门槛几十万元起、几百万元起时,其一开始就宣称“入住门槛1000万元”,迅速吸引了业界的目光。
从客户经营角度出发,平安的策略是在高净值客户中进一步分层,为“超高净值客户”匹配最顶尖的医疗资源。
有长期从事高净值客户经营的保险公司人士分析,超高净值客户的需求确实与一般高净值客户有所不同,他们因为财力雄厚,对于风险保障的需求很弱,但对于优质的投资资产、教育资源、医疗资源等仍然有刚需,且一些超高净值客户不愿意与一般高净值客户住在同一个养老社区,因为“二者并不属于同一圈层”。
平安“臻颐年”的超高端定位,满足了一些超高净值客户进一步分层的需求,以平安的客户体量来看,在全国范围内,支撑若干超高端养老社区似乎也并非难事,但业界仍难免忧虑其最终客户规模——究竟有多少超高净值客户愿意入住平安的养老社区?
但对于平安来说,“臻颐年”的“招牌”作用或许才是最重要的,先占住“超高端”的名头,至于未来是否有足够的超高净值客户,是否要开发下沉市场,完全可以见机行事。
值得注意的是,国内很多险企的“保险+康养服务”业务模式都在悄然生变,最典型的是最早广泛布局高端养老社区的泰康,早期,其执着于在中心城市郊区打造医养社区,近年,其也开始发力城心养老。
事实上,平安对于下沉市场的布局已经开始,2026年5月,中国平安旗下平安人寿、平安好医生就联合发布了“平安居家”品牌。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:张文 财经配资怎么选
配资新闻网提示:本文来自互联网,不代表本网站观点。